Equipe ACSN
October 7, 2025
A Reforma Tributária já é uma realidade e trará transformações profundas na forma como empresas em todo o país apuram, recolhem e registram seus impostos.

Mais do que uma mudança de alíquotas, ela representa a criação de um novo modelo de tributação sobre o consumo, baseado no padrão internacional de IVA (Imposto sobre Valor Agregado).
Isso significa que os atuais tributos como ICMS, ISS, PIS e Cofins serão gradualmente substituídos por dois novos. O IBS e o CBS.
IBS (Imposto sobre Bens e Serviços), de competência estadual e municipal;
CBS (Contribuição sobre Bens e Serviços), de competência federal.
Além deles, também entra em cena o Imposto Seletivo, voltado para produtos que afetam a saúde e o meio ambiente.
O processo de transição começa em 2026 e vai até 2033, com os dois sistemas (atual e novo) convivendo durante esse período.
O que isso significa na prática para o varejo?
Na rotina dos lojistas, a mudança será sentida principalmente na emissão de documentos fiscais, no controle de créditos tributários e na integração com o sistema nacional de arrecadação.
São basicamente dois impactos na operação, um técnico e outro fiscal/financeiro. O técnico envolve a atualização dos sistemas que emitem os documentos fiscais para estarem adequados aos novos formatos e informações exigidas pelos servidores da Secretaria da Fazenda. Se o documento não estiver no formato certo e com as informações adequadas, simplesmente a nota fiscal não será emitida ocasionando uma parada na operação de venda.
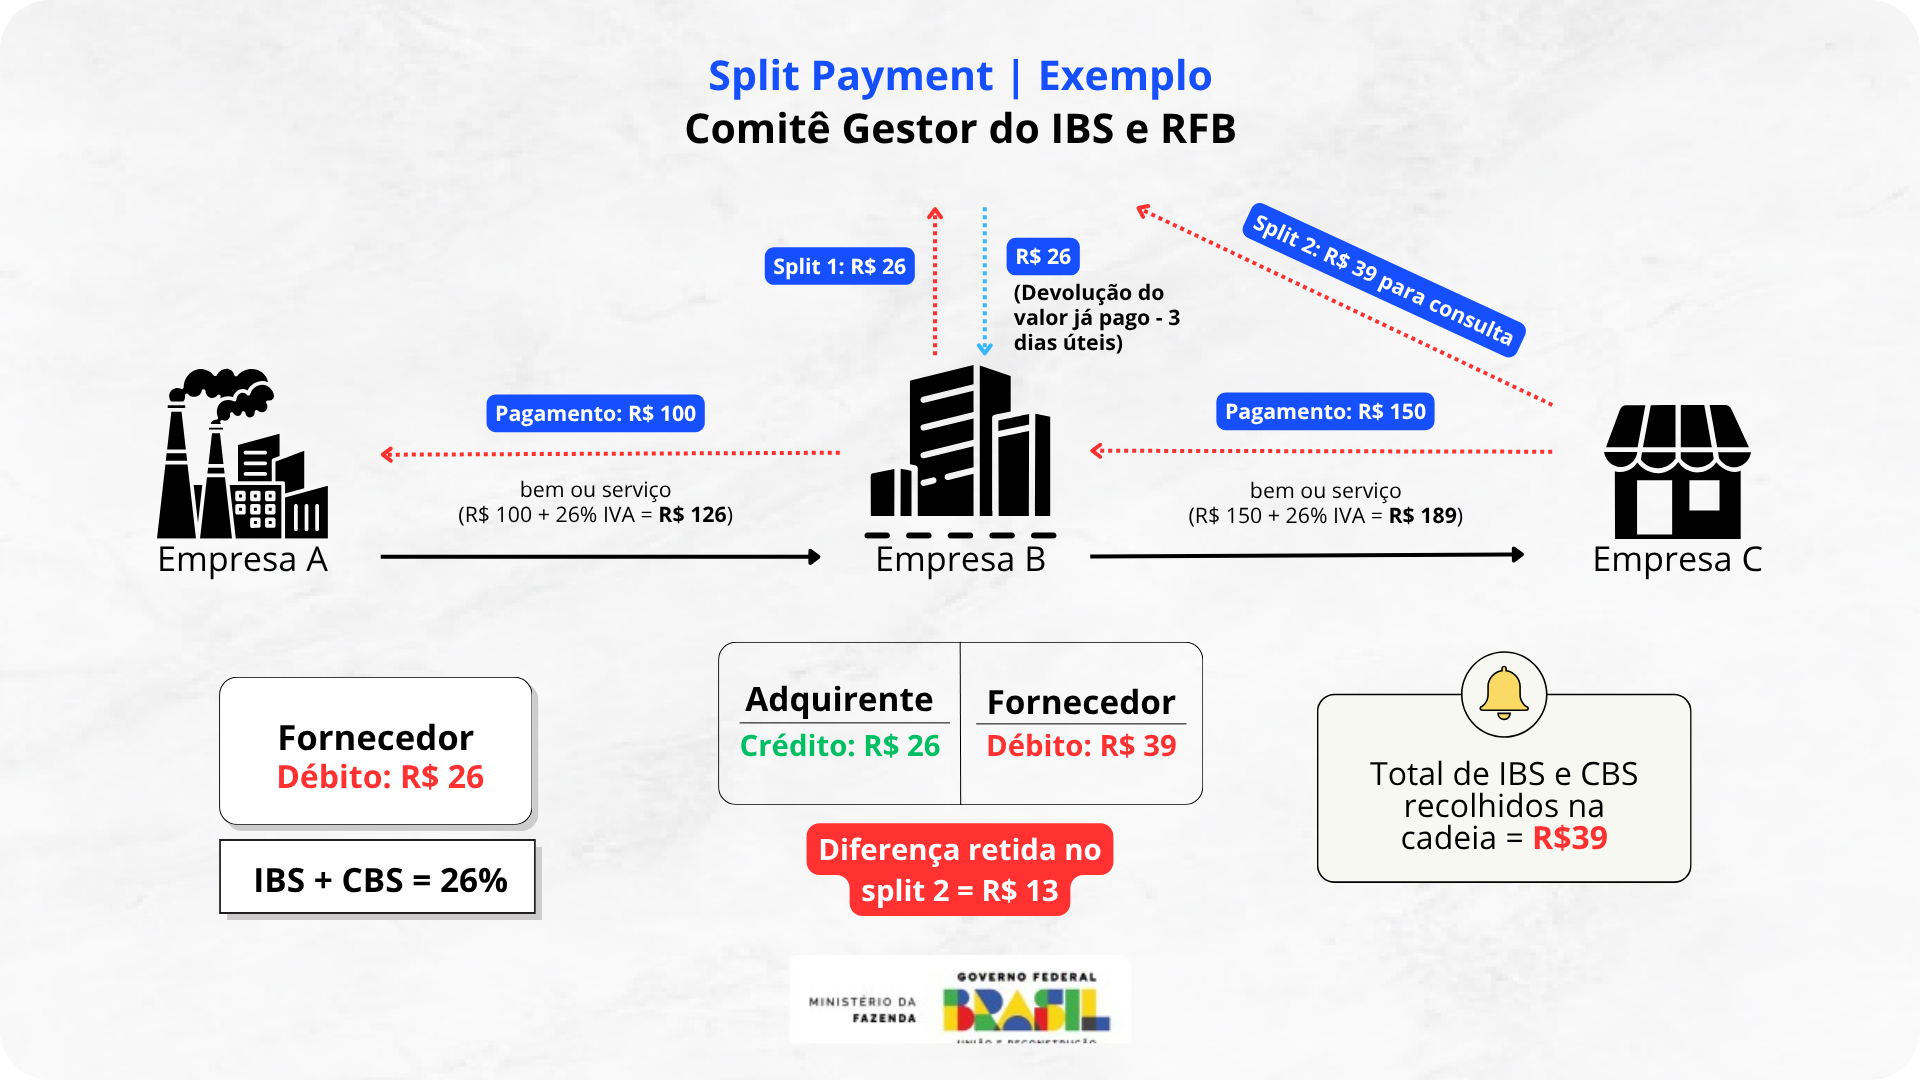
Além desse impacto técnico, a Receita Federal está desenvolvendo uma plataforma digital integrada aos bancos para facilitar o recolhimento dos tributos na liquidação financeira das vendas. Essa operação recebeu o nome de
Split Payment (divisão do pagamento). Nesse modelo, uma parcela do valor pago pelo cliente é destinada automaticamente aos tributos (IBS + CBS) e outra vai para pagar o fornecedor. O split separa automaticamente o tributo do valor da transação para extinguir o débito ou garantir o crédito tributário do pagador, com o objetivo de reduzir inadimplência, sonegação e fraude, e com mínima interferência nas práticas comerciais. O ano de 2026 será usado para a realização dos testes desse novo modelo de arrecadação e será o período que as empresas deverão usar para se adaptar ao novo sistema de débito/crédito de impostos. A Receita já indicou o início do Split Payment para ser de forma escalonada a partir de janeiro de 2027.
Qual o papel do sistema de gestão nessa transição?
O sistema de gestão será uma peça central para que o varejista possa se adaptar sem que o impacto seja negativo com a parada da operação ou prejuízos financeiros.
Com as novas regras, haverá mudanças nos formatos XML das notas fiscais, nos campos obrigatórios e nas validações automáticas. Isso significa que um sistema desatualizado pode gerar erros de transmissão, rejeições de notas e até problemas contábeis e fiscais.
Além disso, a reforma amplia o conceito de créditos financeiros, exigindo um controle mais detalhado sobre o que gera ou não crédito tributário. Essa análise só será possível com um sistema atualizado, integrado e configurado de acordo com as novas normas.
Em outras palavras, o sistema que você usa hoje para emitir notas e controlar suas vendas será o ponto de contato direto com o novo ambiente tributário nacional. Ter uma ferramenta preparada é o que vai garantir que sua operação continue fluindo mesmo durante a transição.
O que o lojista deve fazer agora?
Embora as novas regras entrem em vigor gradualmente, 2026 já será o ano de testes e o impacto técnico vai acontecer. Por isso, o momento de se preparar é agora.
Os lojistas devem:
- Manter contato com seus contadores e fornecedores de software para acompanhar as mudanças técnicas.
- Planejar atualizações de sistema e treinamentos de equipe.
- Rever contratos e margens de preço, considerando possíveis impactos tributários.
- Garantir que o sistema de gestão esteja apto a operar com o novo modelo fiscal.
Fique atento ao cronograma!
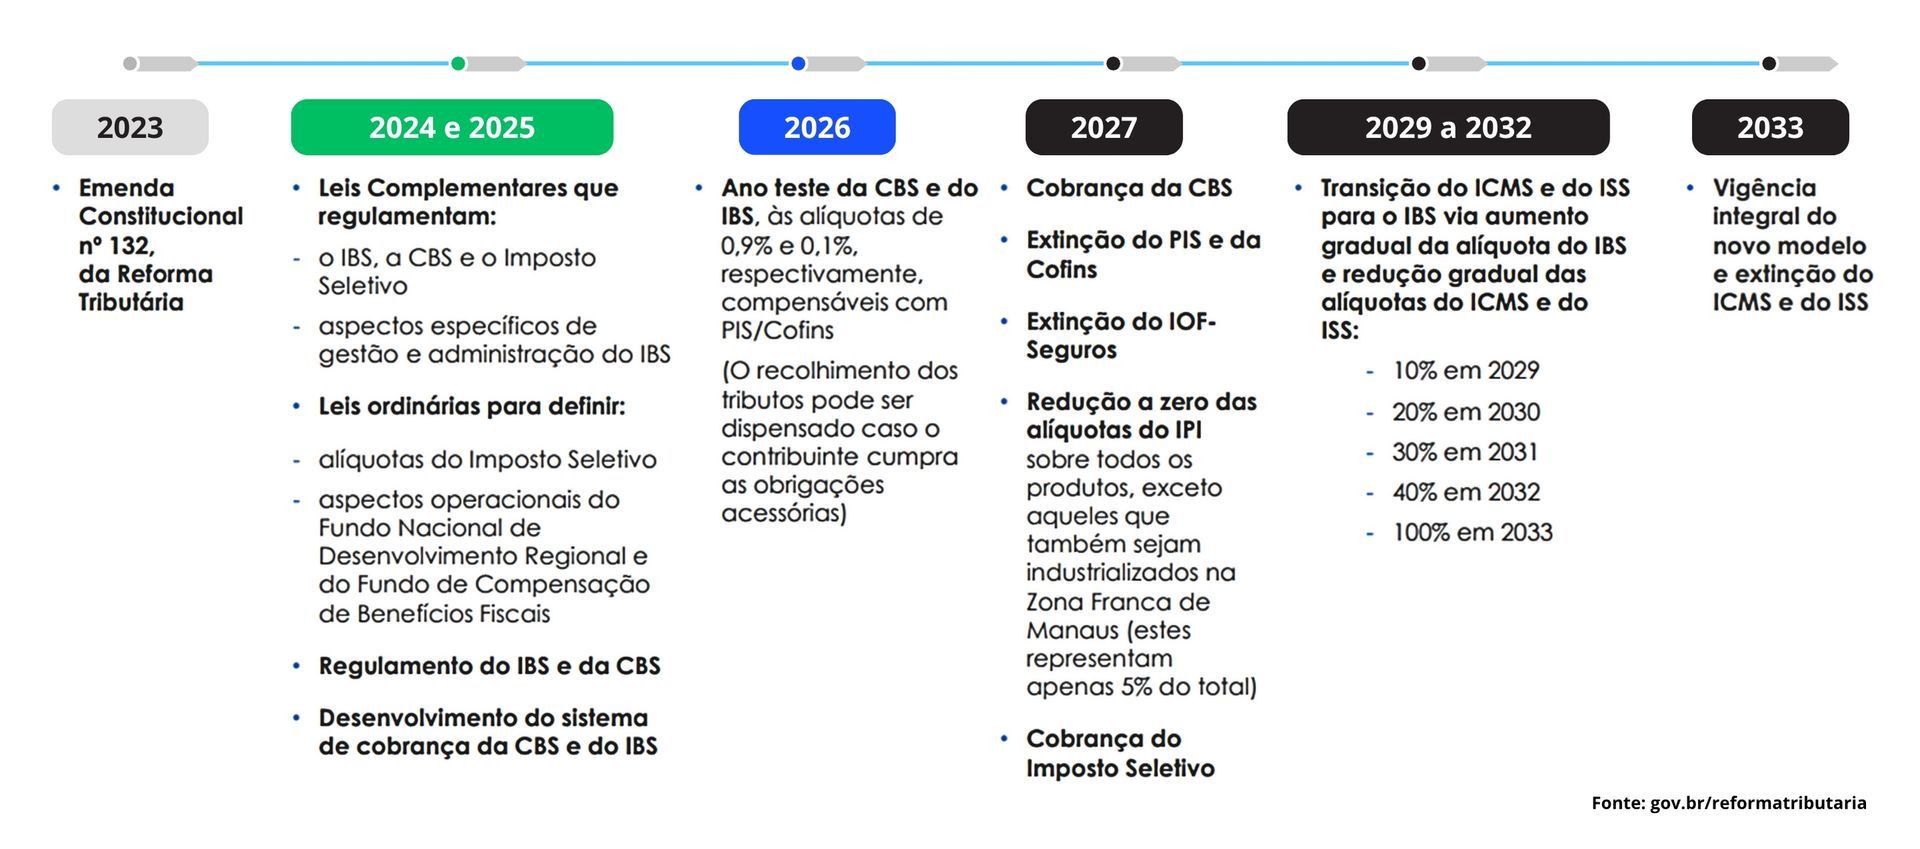
Para empresas do Regime Normal (Lucro Real/Presumido), a mudança técnica já começa dia 5 de janeiro de 2026. Na prática, são essas empresas que devem sofrer o maior impacto nesse primeiro momento, pois a partir dessa data, passarão a emitir NF-e/NFC-e no novo formato (XML) com os campos de IBS/CBS/IS, conforme as validações da reforma. Por isso, é essencial atualizar o sistema antes dessa data para evitar rejeições na emissão.
Já as empresas do Simples Nacional (inclui MEI) não entram na primeira etapa de 2026. Elas podem continuar operando normalmente por enquanto e se preparar para 2027, quando o novo modelo passará a valer para esse grupo dentro do cronograma de transição.
Conclusão
A Reforma Tributária é inevitável, e estar preparado fará toda a diferença.
O sistema de gestão será o grande aliado para garantir que o seu negócio continue operando com eficiência e conformidade.
Se você ainda não se programou para essa transição, este é o momento de começar.
O final do ano é um período estratégico para o varejo, e se antecipar às mudanças evita surpresas em meio ao movimento de vendas.
Fontes:
Ministério da Fazenda – Split payment (conceito e objetivos).
Câmara dos Deputados – Lei Complementar 214/2025 (estrutura geral e transição).
Câmara – Apresentação oficial (Bernard Appy) sobre pagamento na liquidação e apuração automatizada.
Portal da Reforma Tributária - https://www.reformatributaria.com
EXPLORE OUTROS ARTIGOS
Veja também...